Comment savoir si on est victime d'usurpation d'identité ?
Plus une usurpation d'identité est découverte tôt, plus il est simple d'en limiter les conséquences. Beaucoup de victimes l'apprennent tard, par un courrier de relance ou un refus de crédit. Pour savoir si vous êtes victime, repérez les signes d'alerte dans vos courriers et vos comptes, puis vérifiez votre situation auprès de la Banque de France et des impôts.
Les 6 signes d'une usurpation d'identité
Transactions bancaires inconnues
Débits ou opérations que vous n’avez pas autorisés
Ouverture de comptes sans accord
Réception de notifications ou documents liés à un compte créé à votre nom à votre insu
Courriers ou factures suspects
Documents relatifs à des services ou achats que vous n’avez pas effectués
Alertes de sécurité
Messages indiquant une atteinte à la protection de vos données.

Activité en ligne inhabituelle
Connexions étranges, tentatives de phishing, modifications non autorisées des paramètres de vos comptes.
Fuites de données
Exposition de vos informations personnelles sur des sites publics ou lors d’incidents de cybersécurité
Un seul de ces signes suffit pour vérifier votre situation. Ne classez pas un courrier inhabituel comme une simple erreur : l'usurpation peut durer des mois avant d'être découverte. Un crédit réclamé à tort, un refus de prêt ou des opérations inconnues sur vos comptes relèvent d'une usurpation d'identité bancaire. Un refus de délivrance de carte d'identité ou de passeport, parce qu'un titre existe déjà à votre nom, relève d'une usurpation de titre d'identité. Des amendes de transport à votre nom, d'une usurpation d'identité dans les transports en commun. Un bail ou une vente que vous ne reconnaissez pas, d'une usurpation immobilière.
Comment vérifier si votre identité a été usurpée
Sans savoir ce que l'usurpateur a fait de vos données, il est difficile de tout contrôler. Ces quatre vérifications couvrent l'essentiel.
1. Consulter vos fichiers FICP et FCC
Le FICP recense les incidents de remboursement de crédit, le FCC les incidents de paiement par chèque ou par carte. La consultation est gratuite, en ligne ou au guichet de la Banque de France. Une inscription que vous ne comprenez pas est un signal fort d'usurpation d'identité bancaire.
2. Vérifier les comptes ouverts à votre nom (FICOBA)
Le fichier FICOBA recense tous les comptes bancaires, postaux et d'épargne ouverts à votre nom. Connectez-vous à votre espace particulier sur impots.gouv.fr, puis « Autres services » > « Accéder au fichier FICOBA ».
3. Contrôler les points de votre permis de conduire
Un retrait de points inexpliqué peut révéler une usurpation de votre permis ou de votre plaque d'immatriculation. Consulter le solde sur mespoints.permisdeconduire.gouv.fr.
4. Surveiller vos comptes et votre nom en ligne
Consultez régulièrement vos relevés, y compris ceux des comptes peu utilisés. Tapez aussi vos nom et prénom dans un moteur de recherche pour repérer une annonce, un profil ou une société créés à votre nom. Une société immatriculée à votre insu relève de l'usurpation d'identité d'entreprise. Pour le cas particulier des crédits, lire : comment savoir si des crédits ont été contractés à votre nom. Pour éviter qu'une usurpation se produise, lire : comment se protéger contre l'usurpation d'identité.
Vous êtes victime : les premiers réflexes
- Prévenez votre banque et faites opposition sur vos moyens de paiement. En cas de crédit ou de fichage à votre nom, voir : que faire en cas d'usurpation d'identité bancaire.
- Changez vos mots de passe et vos identifiants.
- Déposez plainte pour usurpation d'identité au commissariat ou à la gendarmerie. Le récépissé vous sera demandé dans toutes vos démarches.
- Conservez tous les courriers reçus et notez les dates.
Le détail des démarches : usurpation d'identité, que faire si vous êtes victime.
Quand consulter un avocat en usurpation d'identité?
Le cabinet de Maître Marie-Camille Eck, avocat en usurpation d'identité, est dédié exclusivement aux victimes : crédits frauduleux, fichage bancaire, amendes injustifiées, sociétés créées à leur nom... MCE Avocat intervient aussi bien pour vérifier une situation que pour en réparer les conséquences. Prendre rendez-vous avec le cabinet.
Questions fréquentes
Comment savoir si quelqu’un a souscrit un crédit à mon nom ?
Trois fichiers le disent. Le FICP et le FCC, tenus par la Banque de France, recensent les incidents de crédit et de chèque. Le FICOBA, consultable auprès des impôts, liste tous les comptes ouverts à votre nom. La démarche pour savoir si des crédits ont été contractés à votre nom tient en trois demandes.
Peut-on supprimer un fichage bancaire résultant d’une fraude ?
Oui. Un fichage FICP ou FCC consécutif à une usurpation d'identité bancaire peut être contesté auprès de la Banque de France, sur présentation de la plainte. Deux issues : la radiation, ou l'ajout de la mention « identité usurpée » au dossier.
Une fuite de données signifie-t-elle que mon identité sera forcément usurpée ?
Non. Une fuite de données augmente les risques mais ne conduit pas automatiquement à une fraude. Une surveillance renforcée reste toutefois recommandée. Les risques concrets après une fuite et les réflexes à adopter sont détaillés dans l'article sur les conséquences d'une cyberattaque sur votre identité.
Combien de temps les données volées circulent-elles ?
Il n’existe pas de délai fixe. Certaines bases de données sont revendues pendant plusieurs années après la fuite initiale.
Que faire immédiatement si je suis victime d'une usurpation d'identité ?
Rassemblez les preuves, déposez plainte, contactez les organismes concernés pour faire cesser la fraude. Si la situation est complexe, consultez un avocat. Plus vous agissez vite, moins le préjudice s'installe. Voir le détail des démarches en cas d'usurpation d'identité.
Quand consulter un avocat ?
Dès les premiers signes. Un crédit que vous n'avez pas souscrit, un fichage bancaire, des amendes qui ne sont pas les vôtres : chacun de ces faits se conteste, et plus tôt il l'est, mieux il se défend. Le cabinet de Maître Marie-Camille Eck ne traite que l'usurpation d'identité.
Comment vérifier si un compte bancaire a été ouvert à mon nom ?
Le FICOBA recense tous les comptes ouverts à votre nom en France, y compris les livrets d'épargne et les comptes-titres. Il se consulte depuis votre espace particulier sur impots.gouv.fr, onglet « autres services », puis « accéder au fichier FICOBA ». La réponse arrive sous quelques jours. Un compte que vous ne reconnaissez pas est le signe d'une usurpation d'identité bancaire.
Peut-on savoir qu'on est victime avant les premières conséquences ?
Rarement. Tant qu'aucun acte n'a été commis en votre nom, rien ne signale qu'un tiers détient vos données : la plupart des victimes découvrent la fraude en recevant une relance, un refus de crédit ou une amende. Les vérifications servent donc à réduire ce délai, pas à l'anticiper. Le premier réflexe utile est de contrôler périodiquement si des crédits ont été contractés à votre nom.
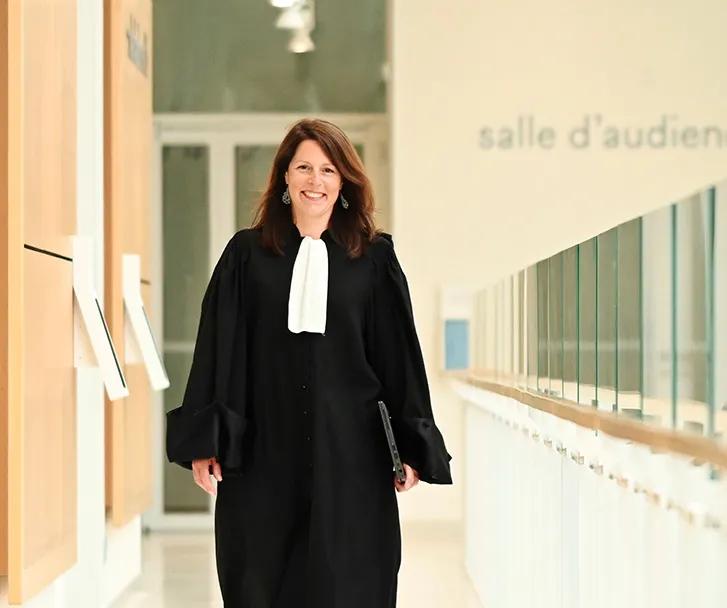
Maître Marie-Camille Eck
Pourquoi faire appel à MCE avocat?
Accompagnement juridique complet
Mise en place de mesures pour stopper définitivement l’usurpation
Réparation du préjudice et protection future
Faire valoir vos droits auprès des institutions et des tribunaux