Usurpation d’identité inscription aux fichiers de la Banque de France (FCC et FICP) et refus de crédit immobilier
Votre crédit immobilier est refusé car vous faites l'objet d'une inscription aux fichiers de la Banque de France qui est consécutive à une usurpation d'identité. Vous avez trouvé l’appartement ou la maison de vos rêves, le compromis a été signé et alors que vous faites vos démarches pour obtenir un financement, vous apprenez que toutes vos demandes de crédits vous sont refusées car vous faites l’objet d’une inscription aux fichiers de la Banque de France. Il faut dans ce cas être particulièrement réactif puisque l’objectif est de pouvoir régler la situation avant l’expiration du délai fixé par la condition suspensive d’obtention du financement.
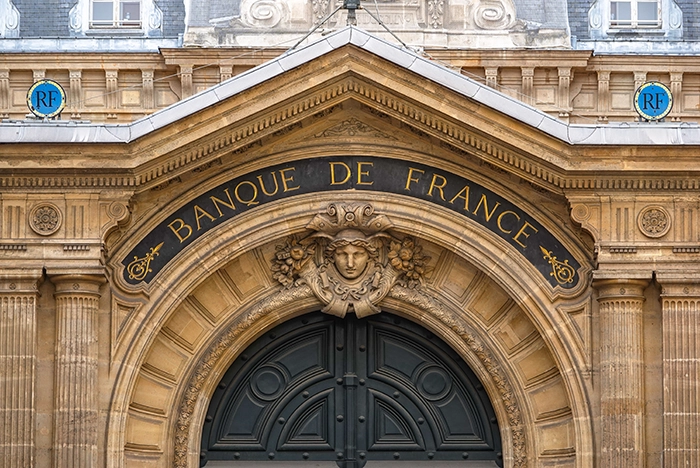
Quelles sont les démarches si vous suspecté une usurpation et êtes fiché à la Banque de France à tort ?
- Déposez plainte rapidement.
> En se rendant dans la gendarmerie ou le commissariat le plus proche
> En ligne via le site officiel
> Par courrier avec accusé de réception à adresser au Procureur de la République du tribunal judiciaire (voir le modèle) - Déposez un dossier auprès de la Banque de France
En cas d’usurpation d’identité, signalez la situation en déposant un dossier auprès de la Banque de France. - Informez tous les organismes bancaires ayant sollicité votre fichage auprès de la Banque de France
Une fois votre dossier reçu, la Banque de France prend contact avec les organismes financiers impliqués. - Demandez l’ajout de la mention “identité usurpée” ou la radiation du fichage Banque de France
Les informations inexactes sur votre FCC et/ou FICP doivent être corrigées pour ne plus être un obstacle à la concrétisation de vos projets bancaires (crédit immobilier, ouverture de compte bancaire, changement d’établissement bancaire, etc.) - Les banques sont alertées pour vos démarches futures
Les établissements financiers sont alors avertis de l’usurpation, ce qui permet de mieux protéger vos prochaines démarches bancaires.
Si vous êtes confronté(e) à une inscription injustifiée dans les fichiers de la Banque de France, n’attendez pas pour agir. Le respect des délais, notamment dans le cadre d’un compromis de vente, peut faire toute la différence.
A lire : Comment savoir si je suis victime d’usurpation d’identité?
Qu’est ce que l’usurpation d’identité bancaire ?
L’usurpation bancaire est une forme d’usurpation d’identité dans laquelle une personne malveillante utilise vos informations personnelles (nom, adresse, RIB, IBAN…) sans votre accord pour effectuer des opérations financières à votre place. Cela peut aller de l’ouverture d’un compte bancaire à la souscription d’un crédit, en passant par des achats ou virements frauduleux.
Ce type de fraude peut avoir de graves conséquences : perte d’argent, fichage Banque de France (FICP, FCC), poursuites de recouvrement injustifiées, refus de crédit, ou encore blocage de vos comptes.
Ce phénomène peut survenir à la suite de la perte ou du vol d’une pièce d’identité. Il peut également prendre une forme numérique, par exemple lorsqu’une personne utilise vos identifiants bancaires en ligne sans autorisation ou à la suite d’un piratage de données touchant une organisation. Comment savoir si je suis victime d’usurpation d’identité?
Une fois votre identité usurpée, l’usurpateur peut ouvrir un compte bancaire à votre nom, émettre des chèques sans provision ou encore contracter un crédit sans jamais le rembourser.
Dans ce type de situation, la banque qui détecte l’incident de paiement le signale à la Banque de France, ce qui entraîne votre inscription dans ses fichiers. En parallèle, les créanciers peuvent engager des procédures pour récupérer les sommes dues (recouvrement, huissier, etc.).
Il vous faudra alors prouver que vous êtes victime d’usurpation d’identité, une démarche souvent longue et complexe. Consultez un avocat spécialisé en usurpation d'identité si vous êtes victime de fraude bancaire
> Pour plus d’explication, consultez : Usurpation d’identité bancaire
Usurpation d’identité bancaire que faire ?
1. Déposez plainte
Signalez l'usurpation à la police ou à la gendarmerie sans attendre.
> En ligne
> Par courrier recommandé avec accusé de réception, adressé au procureur de la République du tribunal judiciaire.
2. Informez votre banque
Prévenez rapidement votre conseiller bancaire pour qu’il prenne les mesures nécessaires afin de sécuriser vos comptes
3. Examinez vos comptes
Surveillez des comptes bancaires à votre nom pour confirmer qu’aucun compte bancaire n’a été ouvert à votre insu
4-Consultez les fichiers de la Banque de France
Assurez-vous que vous n’avez pas été inscrit à votre insu dans les fichiers de la Banque de France (interdits bancaires, incidents de paiement, etc.)
Pour vérifier que vous n’êtes pas “fiché” Banque de France, il suffit de solliciter la communication de vos fichiers d’incident :
- le Fichier Central des Chèques (FCC)
- le Fichier des Incidents de remboursement des Crédits aux Particuliers (FICP).
Il est préférable de vérifier régulièrement l’absence de fichage en exerçant à nouveau votre droit d’accès auprès de la Banque de France.
Comment éviter l’usurpation d’identité avec quelques gestes simples ?
1. Ne partagez pas vos informations personnelles avec des personnes ou services non fiables
Vos données personnelles (comme votre numéro de carte d’identité, vos coordonnées bancaires, votre numéro de sécurité sociale ou vos identifiants de connexion) doivent rester confidentielles. Ne les communiquez jamais à des inconnus, par téléphone, par e-mail ou sur des sites dont vous n’êtes pas sûr de la fiabilité. Même si la personne semble crédible, méfiez-vous : les fraudeurs peuvent très bien imiter des services officiels.
2. Ne répondez pas aux e-mails suspects ou non sollicités
De nombreux fraudeurs utilisent des e-mails (ou des SMS) pour vous piéger, c’est ce qu’on appelle le phishing (ou hameçonnage). Ces messages vous incitent à cliquer sur un lien, à télécharger une pièce jointe ou à fournir des informations sensibles. Soyez vigilant : ne cliquez pas, ne répondez pas et supprimez-les messages immédiatement. En cas de doute, contactez directement l’organisme concerné par un autre moyen.
3. Protégez vos documents personnels et mots de passe
Ne laissez jamais traîner vos papiers d’identité, relevés bancaires ou autres documents sensibles dans des lieux accessibles à autrui. De même, ne notez pas vos mots de passe sur un post-it visible ou sur un document non sécurisé. Utilisez un gestionnaire de mots de passe si besoin, et changez-les régulièrement.
Consultez notre article : Comment se protéger contre l'usurpation d'identité?
L’usurpation d’identité bancaire peut avoir un lourd impact sur votre vie, notamment lorsqu’elle empêche l’obtention d’un crédit essentiel à l'aboutissement d’un projet immobilier. Face à ce type de fraude, la réactivité est essentielle : déposer plainte rapidement, alerter les établissements concernés et faire valoir vos droits auprès de la Banque de France sont des étapes clés pour rétablir votre situation.
Mais au-delà de la réaction, la prévention reste votre meilleure alliée. Adopter quelques réflexes simples : protéger ses données, rester vigilant face aux messages suspects, sécuriser ses documents, permet de réduire considérablement les risques.
Questions fréquentes
Peut-on supprimer un fichage bancaire résultant d’une fraude ?
Oui. Un fichage FICP ou FCC consécutif à une usurpation d'identité bancaire peut être contesté auprès de la Banque de France, sur présentation de la plainte. Deux issues : la radiation, ou l'ajout de la mention « identité usurpée » au dossier.
Dois-je payer un crédit souscrit frauduleusement à mon nom
Non. Un crédit contracté par un tiers à votre insu ne vous engage pas. Ne réglez rien, contestez par écrit auprès de l'organisme prêteur, plainte à l'appui. Vérifiez aussi qu'aucun fichage FCC ou FICP n'en a découlé.
Comment savoir si quelqu’un a souscrit un crédit à mon nom ?
Trois fichiers le disent. Le FICP et le FCC, tenus par la Banque de France, recensent les incidents de crédit et de chèque. Le FICOBA, consultable auprès des impôts, liste tous les comptes ouverts à votre nom. La démarche pour savoir si des crédits ont été contractés à votre nom tient en trois demandes.
Qu'est-ce que l'inopposabilité d'un contrat de crédit ?
Inopposable signifie que le contrat ne peut pas vous être opposé. Conséquences concrètes : crédit annulé, prélèvements stoppés, fichage FICP levé, sommes déjà prélevées remboursées.
Que faire en cas de prélèvements liés à un crédit que je n’ai jamais souscrit ?
Ne payez rien. Déposez plainte pour usurpation d'identité, contestez le crédit par écrit auprès de la banque, et vérifiez votre fichage FICP avant qu'il ne bloque vos démarches.
Maître Marie-Camille Eck
Pourquoi faire appel à MCE avocat?
Contester rapidement une inscription injustifiée à la Banque de France
Protéger vos droits face aux banques et aux organismes de crédit
Assurer le bon déroulement de votre projet immobilier